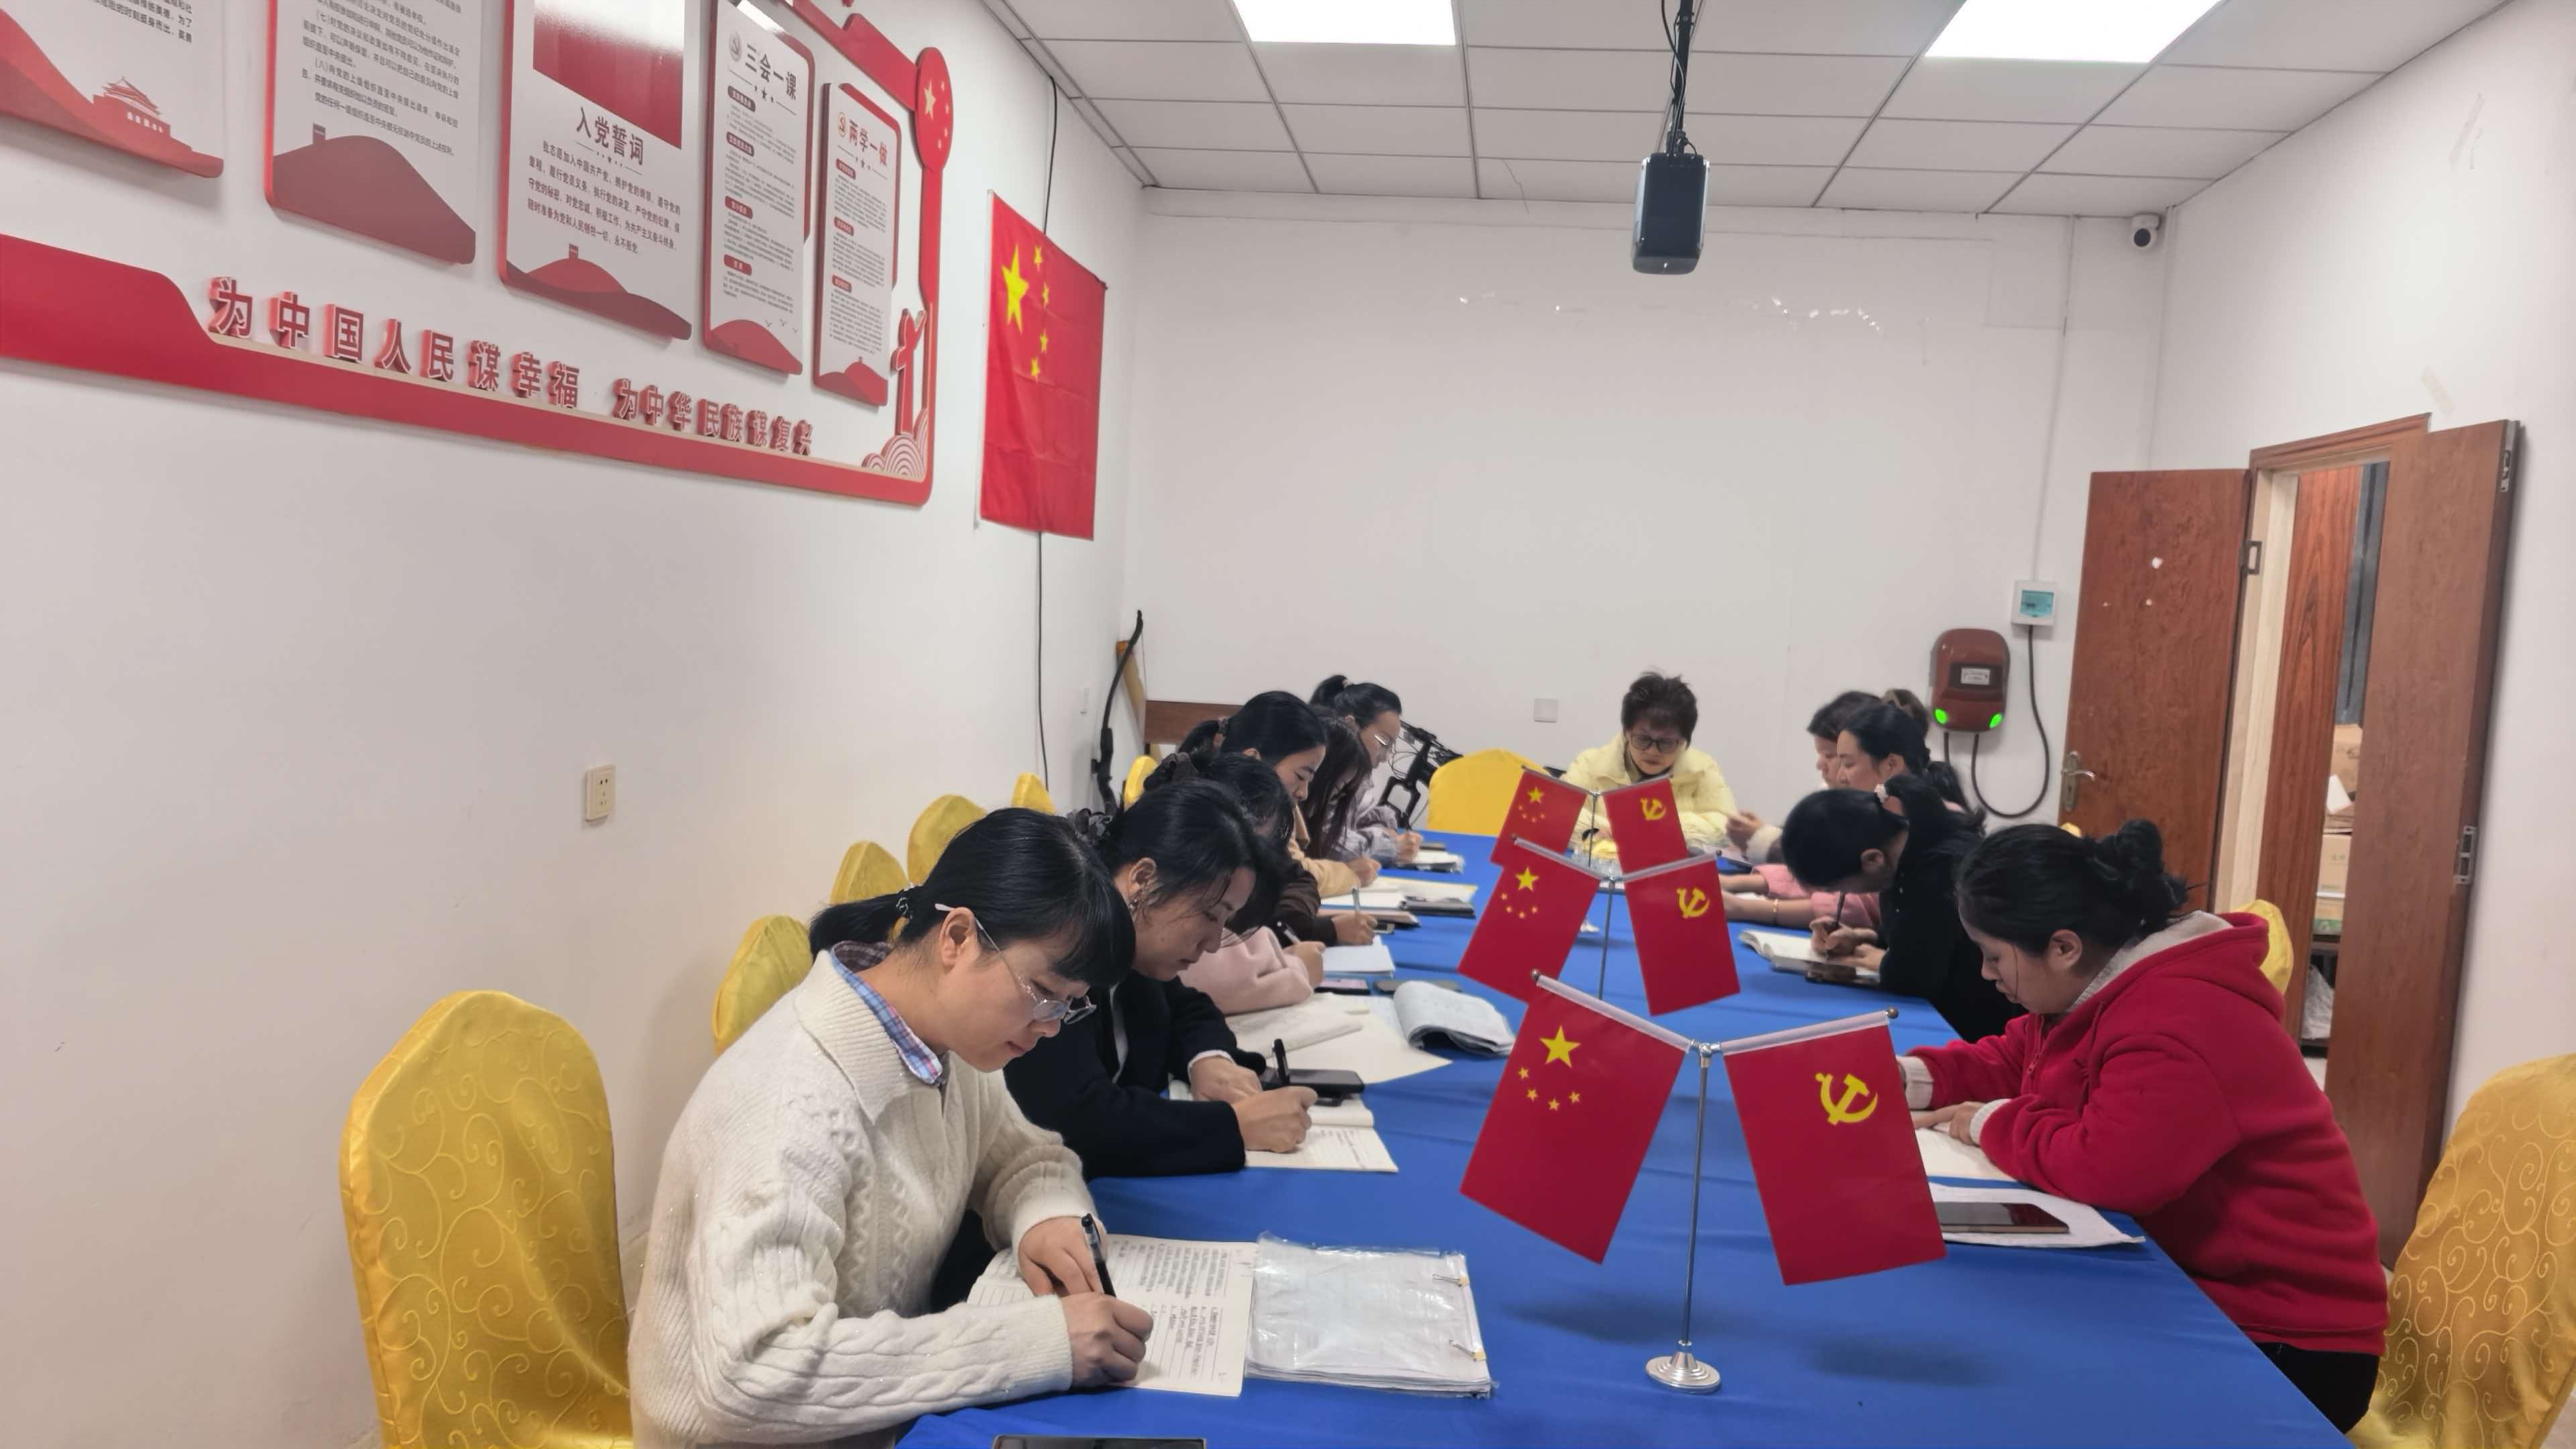
1. 本月申报到 11 月 16 日。据《国家税务总局办公厅关于明确2026年度申报纳税期限的通知》(税总办征科函〔2025〕64号),11 月 15 日为星期日,申报纳税期限顺延至 16 日。请各岗位在征期结束前完成按月申报税种的核对与报送,逐户查看有无逾期。
2. 客户资料都要拿回来。请各岗位按户清点原始单据、银行流水与合同,缺的及时联系客户补齐,不要拖到申报期最后一天。
税务注销的关键在于先把账上的存量全部结清,填写表格本身并不是重点。税务注销预检会扫描四类事项并逐项清零:申报是否齐备、发票是否缴销、税款及滞纳金罚款是否为零、是否有未办结事项。下面按收入、成本、往来、交税与发票、简易注销条件逐项说明。
1. 收入:该确认的收入全部确认。未开票收入要与开票数据比对,漏报的须补申报;预收账款、合同负债中已收款未开票、未确认收入的部分,注销时按退款或确认收入处理;存货、固定资产分配给股东或无偿赠送,按公允价值视同销售缴纳增值税,并计入清算所得。清算所得单独计算:全部资产可变现价值或交易价格 - 计税基础 - 清算费用 - 相关税费 + 债务清偿损益 - 可弥补亏损 = 清算所得。按《财政部 国家税务总局关于企业清算业务企业所得税处理若干问题的通知》(财税〔2009〕60号),企业应将整个清算期作为一个独立的纳税年度计算清算所得;优惠事项的适用以主管税务机关口径为准。
2. 成本:无法扣除的费用全部调出。存货须处置干净,出售、分配给股东、报废各有税务后果,报废要留清单、审批和照片,非正常损失还要作进项转出;房产、土地、设备处置涉及增值税、土地增值税、印花税,定价明显偏低且无正当理由的,税务机关有权核定;无合法凭证的预提费用、待摊费用不能扣除,要冲回;注销阶段补票极难,无票成本不得税前扣除,应在决定注销时就开始补票。清算所得可依法弥补以前年度亏损,一般结转 5 年,具备高新技术企业或科技型中小企业资格的为 10 年(财税〔2018〕76号)。
3. 往来:最集中的部分。其他应收款中的股东借款必须清零,长期挂账、无经营用途的借款按《财政部 国家税务总局关于规范个人投资者个人所得税征收管理的通知》(财税〔2003〕158号)视为股息分配,按 20% 补扣个税,注销前不清,清算分配时一样要交;应付账款无法支付的,转作无法偿付的应付款项计入收入;应收款收不回的,按《企业资产损失所得税税前扣除管理办法》(国家税务总局公告2011年第25号)留存法院判决、破产清算公告等证据,逾期 3 年以上且会计上已作损失处理的,应说明情况并出具专项报告,资料留存备查;押金、保证金、其他应付款对方不再退回的转收入;与股东、关联方的往来在清算报告中要有清晰交代。
4. 交税与发票:必须清零的刚性项。按《财政部 国家税务总局关于增值税若干政策的通知》(财税〔2005〕165号)第六条,一般纳税人注销时留抵税额不予退税,存货不作进项税额转出,若想消化留抵,只能在注销前将存货正常销售、产生销项;房产税、城镇土地使用税、印花税、土地增值税、车船税结到注销当月;股东清算分配超过实收资本部分视同股息按 20% 计个税,员工解除劳动合同补偿金按规定处理;社保欠费连同滞纳金、罚款一并结清;申报补齐含历史零申报期次,非正常户须先解除状态、补办申报;空白发票(纸质和数电)与税控设备缴销,已开票的必须已申报。
一、常规工作提醒1. 本月申报到 11 月 16 日。按税总办征科函〔2025〕64号,11 月 15 日为星期日,申报期顺延至 16 日。请各岗位完成按月申报税种的核对与报送,逐户查看有无逾期。 2. 客户资料都要拿回来。请各岗位按户清点原始单据、银行流水与合同,缺的及时联系客户补齐。 二、税务注销:先把账上的存量结清税务注销的关键是把账上的存量结清,填表不是重点。注销预检扫描四类事项并逐项清零:申报是否齐备、发票是否缴销、税款及滞纳金罚款是否为零、有无未办结事项。 1. 收入:未开票收入与开票数据比对,漏报须补申报;预收账款、合同负债中已收款未确认收入的部分,按退款或确认收入处理;存货、固定资产分配给股东或无偿赠送,按公允价值视同销售缴增值税并计入清算所得。清算所得=全部资产可变现价值或交易价格 - 计税基础 - 清算费用 - 相关税费 + 债务清偿损益 - 可弥补亏损。按财税〔2009〕60号,清算期作为独立纳税年度计算;优惠事项以主管税务机关口径为准。 2. 成本:存货须处置干净,出售、分配给股东、报废各有税务后果,报废留清单、审批和照片,非正常损失作进项转出;房产、土地、设备处置涉及增值税、土地增值税、印花税,定价明显偏低且无正当理由的可核定;无合法凭证的预提、待摊费用不得扣除,要冲回;无票成本不得税前扣除,决定注销时就要开始补票。清算所得可弥补以前年度亏损,一般 5 年,高新技术企业或科技型中小企业 10 年(财税〔2018〕76号)。 3. 往来:其他应收款中的股东借款必须清零,长期挂账、无经营用途的按财税〔2003〕158号视为股息分配,按 20% 补扣个税,注销前不清,清算分配时一样要交;应付账款无法支付的转收入;应收款收不回的,按国家税务总局公告2011年第25号留存法院判决、破产清算公告等证据,逾期 3 年以上且会计上已作损失处理的须说明情况并出具专项报告、资料留存备查;押金、保证金等对方不再退回的转收入;与股东、关联方往来在清算报告中要有清晰交代。 4. 交税与发票:按财税〔2005〕165号第六条,一般纳税人注销时留抵税额不予退税,存货不作进项转出,若要消化留抵,可在注销前正常销售存货产生销项;房产税、城镇土地使用税、印花税、土地增值税、车船税结到注销当月;股东清算分配超过实收资本部分视同股息按 20% 计个税,员工解除劳动合同补偿金按规定处理;社保欠费连同滞纳金、罚款结清;申报补齐含历史零申报期次,非正常户先解除状态;空白发票与税控设备缴销,已开票的必须已申报。
5. 简易注销:账上干净才谈得上简易。条件为未发生债权债务或已清偿完结,清偿费用、职工工资、社保、法定补偿金、应缴税款(含滞纳金、罚款)均已结清,全体投资人书面承诺。税务部门不提异议只有四种情形:未办理过涉税事宜;办过但未领用发票(含代开)、无欠税滞纳金罚款且无其他未办结事项;查询时已办结发票缴销、结清税款等清税手续;无欠缴社保费及滞纳金、罚款。公示后不得从事与注销无关的经营。 6. 走不了简易注销:被吊销、责令关闭或撤销;在经营异常名录或严重违法失信名单;持有股权、股票等投资或土地使用权、房产;对其他企业存在投资;股权被冻结、出质或动产抵押;未依法办理所得税清算申报,或有清算所得未缴所得税;未缴清海关税款;正被立案调查、行政强制、诉讼仲裁;罚款未执行完毕;分支机构未注销。有房产土地、对外投资、欠税、清算所得未申报的必须走一般注销(清算组、债权人公告 45 日、清算所得税申报、清税文书),建议预留 2–3 个月,公告期无法压缩。 三、年底个税与全年一次性奖金年底个税要测算好,符合条件的单位可结合经营实际安排全年一次性奖金。按财政部 税务总局公告2023年第30号(执行至 2027 年 12 月 31 日),符合国税发〔2005〕9号规定的奖金不并入当年综合所得,除以 12 个月后按月度税率表确定税率和速算扣除数单独计税,也可选择并入综合所得。应纳税额 = 奖金收入 × 适用税率 - 速算扣除数。
举例:36,000 元,÷12=3,000,适用 3%,税额 36,000×3%-0=1,080 元;100,000 元,÷12≈8,333,适用 10%,税额 100,000×10%-210=9,790 元。奖金卡在 3.6 万、14.4 万、30 万、42 万、66 万、96 万这些整数上更划算。 会上另提一个待核问题:分公司独立核算、无合并报表,总公司有利润,其亏损能否由总公司使用?按总分机构汇总纳税规定另行核实,本次不作结论,请各岗位先不答复客户。 四、结语:逐项清零,按期申报请全体同仁: 1. 按时申报:11 月 16 日前完成申报,客户资料同步收回。 2. 注销先清账:按四类事项预检,留抵不退、股东借款清零提前与客户说明。 3. 先判简易条件:不符合的按一般注销办理,预留 2–3 个月。 4. 年底个税测算:注意奖金临界点,分公司亏损核实后再答复客户。 让我们以第三十六次会议为新起点,在征期收尾与注销清算中保持专业与细致,为客户把好每一道合规关口! 【关于我们】 长沙赢利财务咨询有限公司是一家二十四年来专注于企业财税咨询、税务合规及财务管理服务的专业机构,以"诚信为本 操守为重 坚持准则 不做假账"十六字为理念,为企业提供一站式财税解决方案。 如果你也在为企业财税问题困扰,欢迎联系长沙赢利财务,我们将为你提供专业、落地的财税解决方案! 咨询电话:166-7049-3949 地址:长沙县六区47栋192-196号 邮箱:354629797@qq.com 网址:http://ylcwg.com/ 赢利财务,企业从赢利开始! |
|||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
5. 简易注销:账上干净,才谈得上简易。条件是存续期间未发生债权债务或已清偿完结,清偿费用、职工工资、社保、法定补偿金、应缴税款(含滞纳金、罚款)均已结清,并由全体投资人书面承诺真实性、承担法律责任。税务部门不提出异议只有四种情形:未办理过涉税事宜;办过涉税事宜但未领用发票(含代开)、无欠税滞纳金罚款且无其他未办结事项;查询时已办结发票缴销、结清税款等清税手续;无欠缴社保费及滞纳金、罚款。公示后不得从事与注销无关的经营。
6. 走不了简易注销的情形:被吊销、责令关闭或撤销;在经营异常名录或严重违法失信名单;持有股权、股票等权益性投资、债权性投资或土地使用权、房产;对其他企业存在投资;股权被冻结、出质或动产抵押;未依法办理所得税清算申报,或有清算所得未缴所得税;未缴清海关税款;正被立案调查、行政强制、诉讼仲裁;罚款等处罚未执行完毕;分支机构未注销。实务上只要有房产土地、对外投资、欠税、清算所得未申报,就必须走一般注销(成立清算组、债权人公告 45 日、清算所得税申报、取得清税文书),从决定注销到办完建议预留 2–3 个月,公告期是阶段性的固定时间,无法压缩。
年底个税要测算好,符合条件的单位可结合经营实际安排全年一次性奖金。按《财政部 税务总局关于延续实施全年一次性奖金个人所得税政策的公告》(财政部 税务总局公告2023年第30号,2023 年 8 月 18 日发布,执行至 2027 年 12 月 31 日),居民个人取得全年一次性奖金,符合国税发〔2005〕9号规定的,不并入当年综合所得,以奖金收入除以 12 个月得到的数额,按按月换算后的综合所得税率表确定适用税率和速算扣除数,单独计算纳税;也可以选择并入当年综合所得计算纳税。计算公式:应纳税额 = 全年一次性奖金收入 × 适用税率 - 速算扣除数。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
举例:奖金 36,000 元,36,000÷12=3,000,适用 3%,应纳税额 36,000×3%-0=1,080 元;奖金 100,000 元,100,000÷12≈8,333,适用 10%,应纳税额 100,000×10%-210=9,790 元。奖金卡在 3.6 万、14.4 万、30 万、42 万、66 万、96 万这些整数上更划算,测算时留意临界点。
会上还提出一个待核问题:分公司独立核算、没有关联报税也没有合并报表,总公司有利润,分公司的亏损总公司能否使用?该事项需按总分机构汇总纳税规定另行核实,本次不作结论,请各岗位先不要把口径答复给客户。
请全体同仁:
1. 按时申报:11 月 16 日前完成本月征期申报,客户资料同步收回、按户清点。
2. 注销先清账:接到注销业务先按四类事项预检,收入、成本、往来、税款发票逐项清零;留抵不退、股东借款清零要提前与客户说明。
3. 先判简易条件:有房产土地、对外投资、欠税、清算所得未申报的按一般注销办理,公告期不可压缩,预留 2–3 个月。
4. 年底个税测算:全年一次性奖金按 2023 年第 30 号公告单独计税,注意临界点;分公司亏损问题核实后再答复客户。
让我们以第三十六次会议为新起点,在征期收尾与注销清算中保持专业与细致,为客户把好每一道合规关口!
【关于我们】
长沙赢利财务咨询有限公司是一家二十四年来专注于企业财税咨询、税务合规及财务管理服务的专业机构,以"诚信为本 操守为重 坚持准则 不做假账"十六字为理念,为企业提供一站式财税解决方案。
如果你也在为企业财税问题困扰,欢迎联系长沙赢利财务,我们将为你提供专业、落地的财税解决方案!
咨询电话:166-7049-3949
地址:长沙县六区47栋192-196号
邮箱:354629797@qq.com
网址:http://ylcwg.com/
赢利财务,企业从赢利开始!
 公司动态