本月大征期纳税申报已全部完成。接下来请各岗位做好以下收尾工作:
1. 进项发票核对与税负测算
核对本期进项发票,梳理进项抵扣情况,测算整体税负,及时与老板沟通本月实际缴税金额,提前做好资金安排。
2. 社保扣款申报与人员核对
完成本月社保扣款申报,重点核对人员增减变动信息:
新增人员是否正常参保
离职人员是否及时停保
杜绝因人员信息出错导致多缴、漏缴问题
今年只剩下最后两个月,请各岗位立即启动以下工作:
1.全面梳理全年成本费用,核算账面利润;
2.及时与老板沟通,收集、补齐相应的成本发票;
3.注意成本与收入的匹配,避免利润虚高导致企业所得税负担加重。
库存管理是税务核查的高频领域,请按以下规则准确处理:
|
|
|
|
|---|---|---|
| 1. 正常销售 |
|
|
| 2. 货已卖出未开票 | 必须做未开票收入
|
|
| 3. 存货报废/过期 |
|
|
| 4. 管理不善(丢失/被盗/霉变) |
|
|
| 5. 自然灾害(水灾等) |
|
|
| 6. 低价清仓 |
|
|
线上申报路径:湖南省电子税务局 → 车辆购置税申报模块 → 录入车辆和发票信息 → 系统自动匹配优惠 → 完成申报缴款。
(一)专用作业车全额免征车购税(免征必须申报)
|
|
|
|---|---|
| 政策依据 |
|
| 适用车辆 |
|
| 常见免税车型 |
|
重要提醒:免税是针对车辆本身。车辆后续如改变用途、拆除固定装置,不再属于专用作业车辆,需按规定补缴车辆购置税。
(二)挂车享受车购税减半征收
|
|
|
|---|---|
| 政策依据 |
|
| 车辆定义 |
|
| 优惠期限 |
|
重要注意事项:
1.不可叠加享受:挂车减半政策与专用作业车免税政策,同一车辆仅能适用一项,可按实际情况择优享受。
2.车购税免征≠车船税免征:只有满足车船税法本身免税范围的才免,其他仍需正常缴纳。
社保夯实率 = 社保基数总额 ÷ 应该参保人员的工资薪金总额 × 100%
核算夯实率时,需精准区分人员用工性质,以下人员薪资不计入应参保工资薪金总额(剔除分母):
|
|
|
|
|---|---|---|
| 1. 退休返聘人员 |
|
|
| 2. 在校实习生 |
|
|
| 3. 纯劳务兼职人员 |
|
|
| 4. 非全日制用工 |
|
|
| 5. 名为“兼职”实为全日制 |
|
|
十月即将结束,2026年仅剩最后两个月。请全体同仁:
1.完成征期收尾:进项核对、税负测算、社保人员核对,确保数据准确。
2.启动年终梳理:全面梳理全年成本费用,及时催收成本发票,注意成本收入匹配。
3.规范库存处理:六种情形分别对待,特别是“货已卖出未开票”必须做未开票收入,不能直接冲库存。
4.掌握车购税优惠:专用作业车免税、挂车减半,注意不可叠加、车购税免征≠车船税免征。
5.精准核算社保夯实率:五类人员分类处理,该剔除的剔除、该计入的计入,确保核算准确。
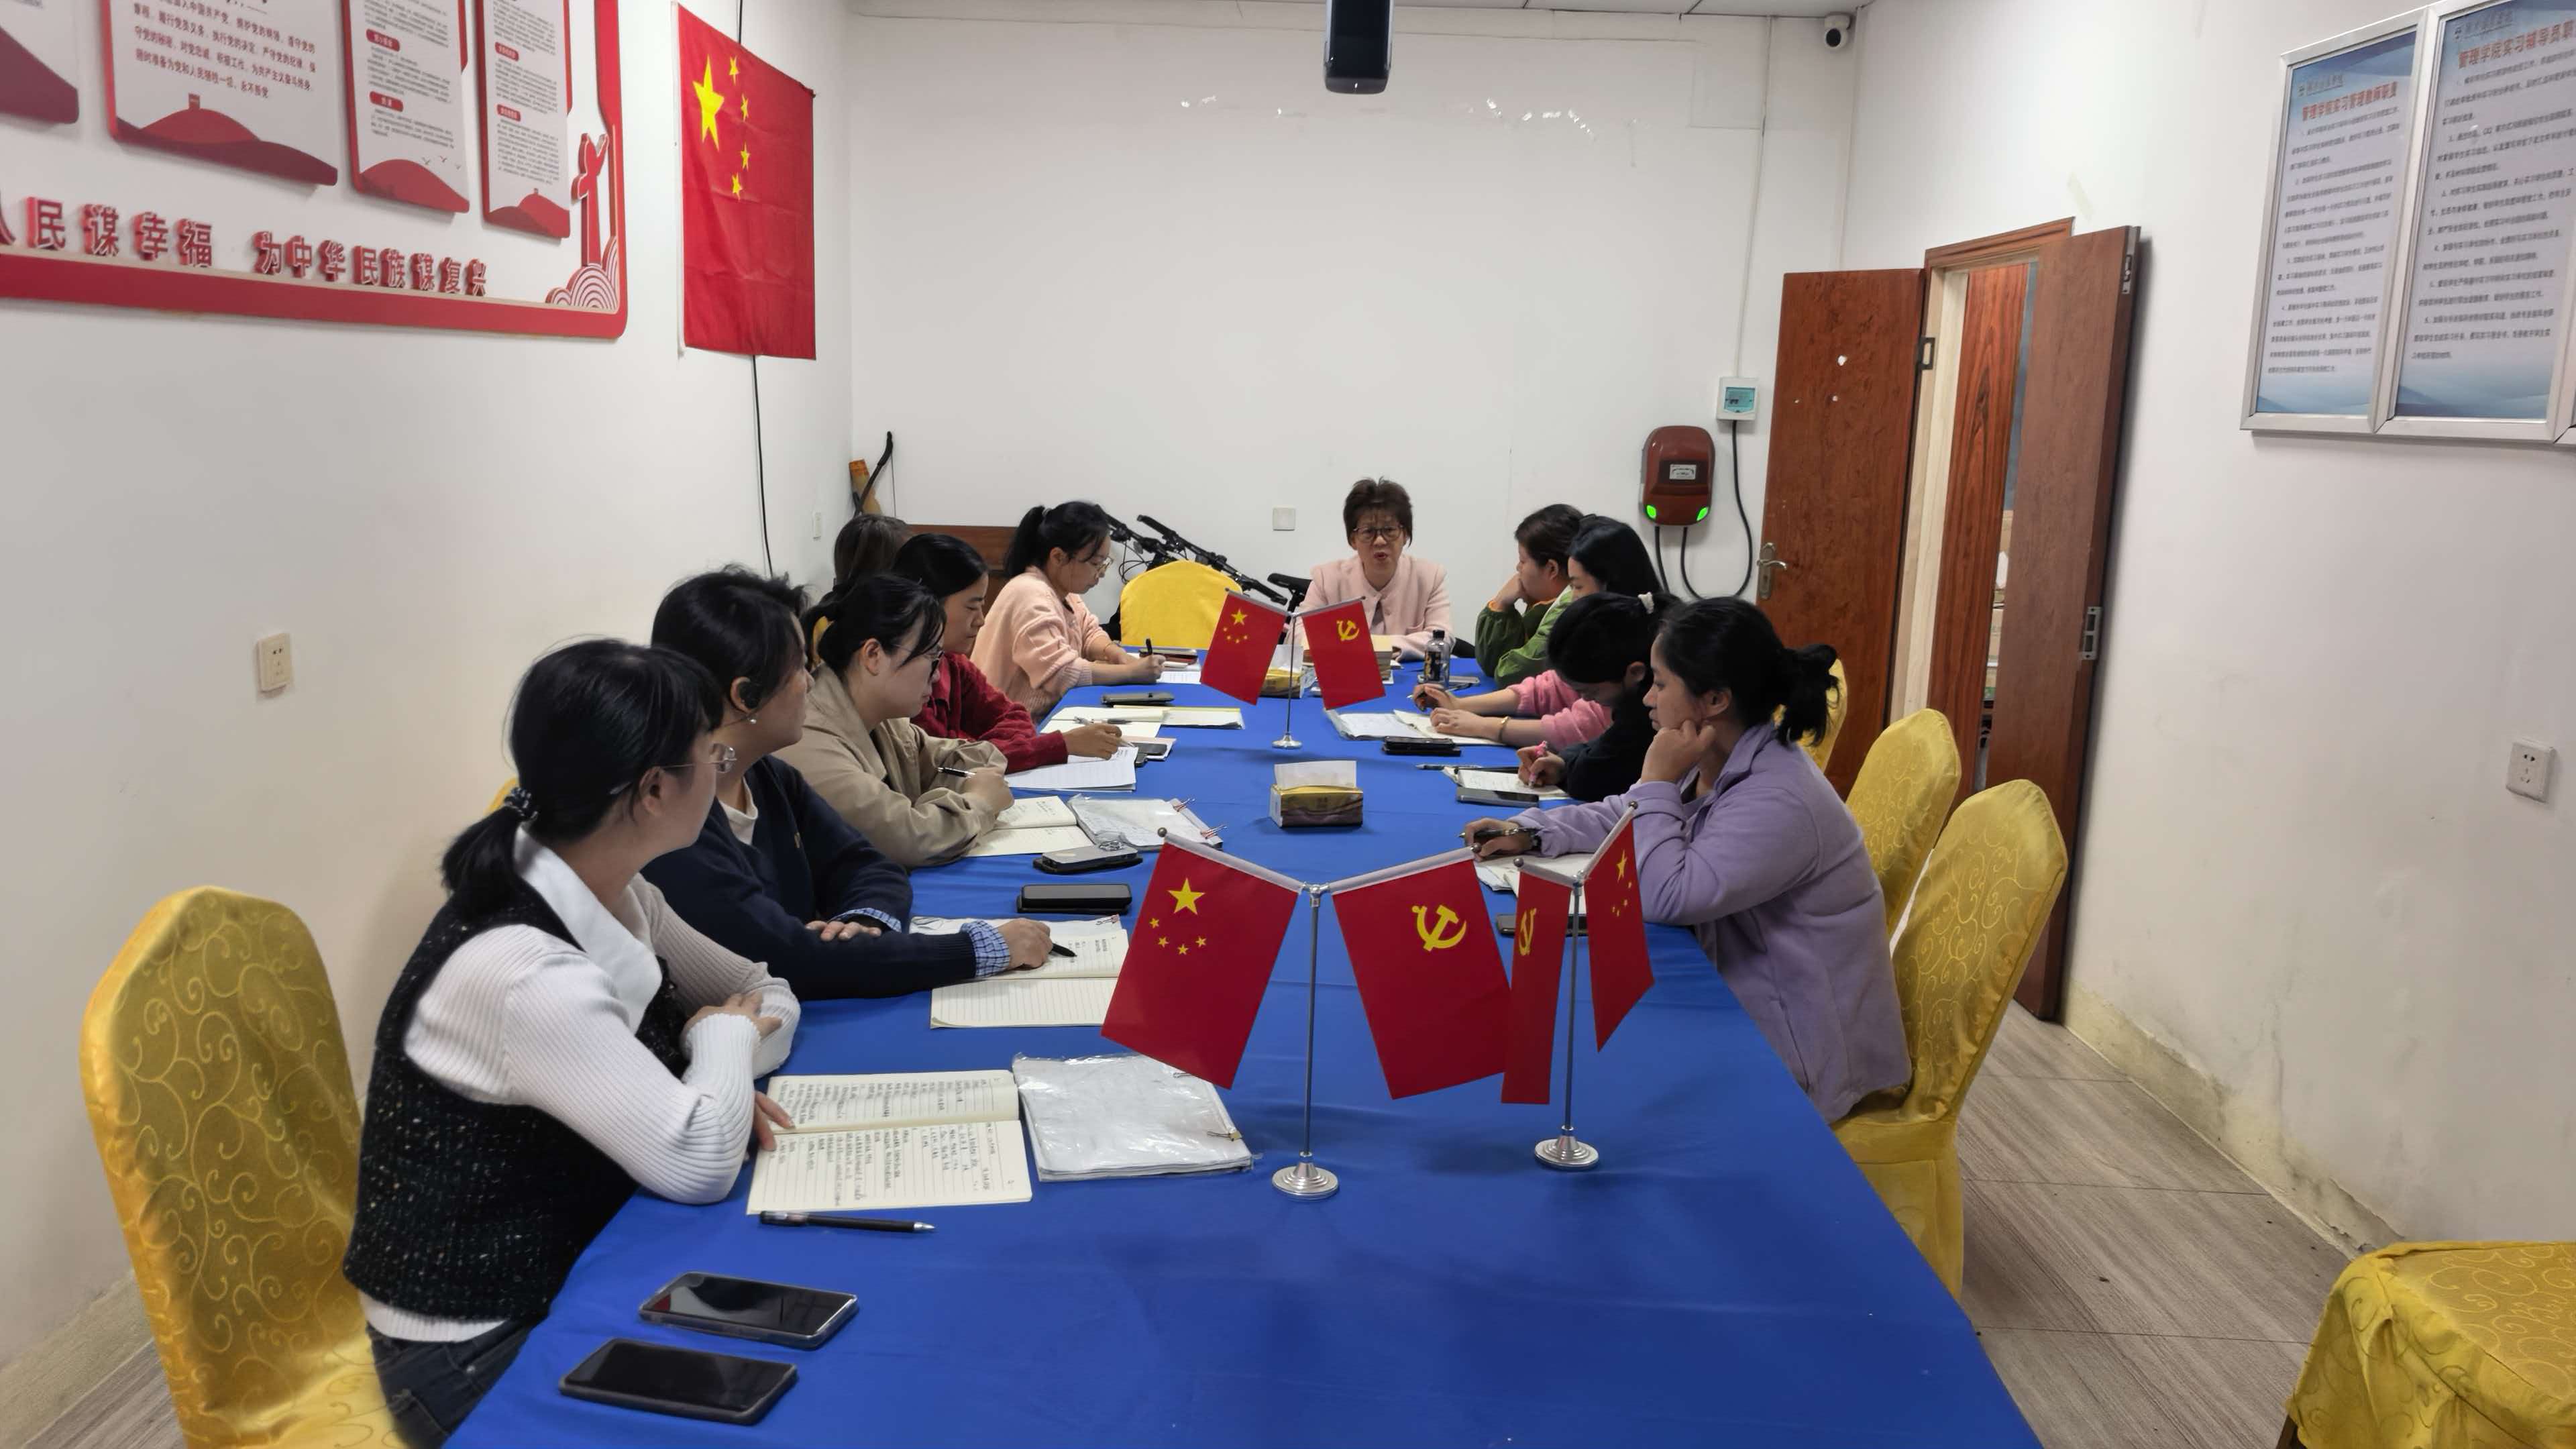
让我们以第三十四次会议为新起点,在年终备战中保持专业与细致,为客户守住合规底线,助力企业平稳收官!
如果你也在为企业财税问题困扰,欢迎联系长沙赢利财务,我们将为你提供专业、落地的财税解决方案!
 公司动态