1. 申报期提醒:9月15日截止
本月各项税费申报截止日期为9月15日,请各岗位抓紧时间完成申报与做账工作,同时为下月季报提前做好准备,避免工作积压。
2. 房产税从价计征申报
本月需完成从价计征房产税的申报,请核对税源信息,确保准确无误。
财政部、税务总局2026年第25号公告于9月1日正式落地,对企业无偿对外提供服务对应的进项税额处理作出了重大调整。
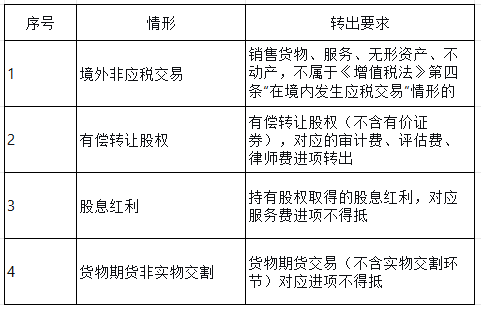
核心认知:进项要不要转出,不看是不是“非应税”,而看是否落进“不得抵扣非应税交易”那4类清单里。不在4类清单里的非应税交易,进项照抵,不用转出。
(一)六类可抵情形(属于“不属于不得抵扣”,进项不用转出)
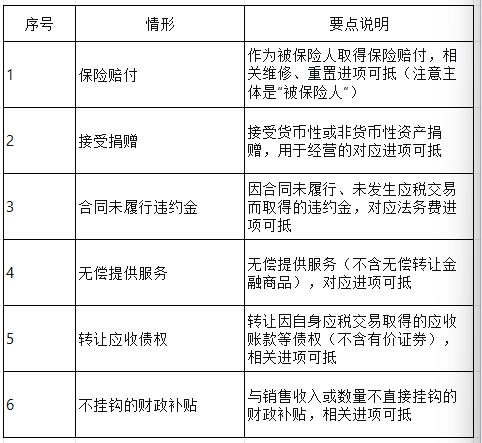
典型场景(对应房租、水电、设备折旧、技术服务费、办公耗材、网络费用等进项,全部合规可抵):
面向客户的免费咨询、免费方案、免费售后运维
集团内部无偿出借办公场地、厂房、车位给兄弟公司、子公司
产品免费试用、免费体验、公益对外服务
对外无偿技术支持、培训服务、配套辅助服务
(二)四类不可抵情形(进项必须转出)
(一)高新技术企业认定八大条件
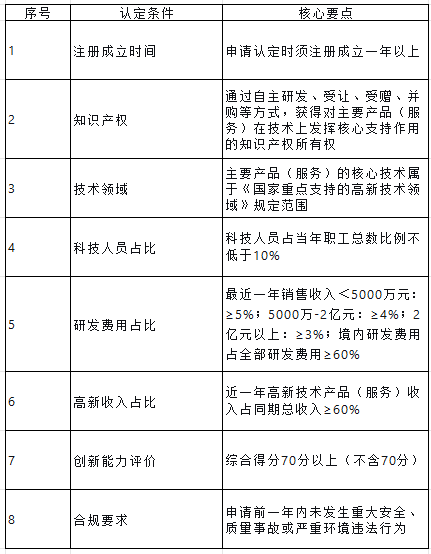
创新能力评价四大指标:
知识产权:≤30分
科技成果转化能力:≤30分
研究开发组织管理水平:≤20分
企业成长性:≤20分
(二)研发费用八大类费用及管控要点
1. 人员人工费用
占比建议:控制在研发费用总额的30%-40%
范围:科技人员工资薪金、五险一金,以及兼职、临时聘用外聘科技人员的劳务费用
科技人员认定:直接参与研发/技术创新人员;专门从事研发管理、直接提供技术服务人员;年度累计工作183天以上;兼职、外聘需提供183天在岗证明
重点审核:整理参保证明、学历证明、岗位说明、项目分工;非专职人员需建立研发工时台账;同一人员年度参与多个项目累计工时不得超12个月;跨年度工资、年终奖全额计入对应研发年度
2. 直接投入
占比原则:不超过研发费用总额60%,尽量控制在50%左右
范围:直接消耗的材料、燃料、动力;中间试验和产品试制模具、工艺装备开发及制造费;不构成固定资产的样品样机及一般测试手段购置费;试制产品检验费;仪器设备运行维护、调整、检验、检测、维修费;经营租赁方式租入的用于研发的固定资产租赁费
不得计入:房屋租赁费
注意问题:领料单、燃料动力消耗单应注明项目名称及研发人员签字;领用材料与研发项目匹配;整理购入发票、入库单、领料单;研发废品出售作为其他业务收入并计税
3. 折旧费用与长期待摊费用
范围:用于研发活动的仪器、设备和在用建筑物折旧费;研发设施改建、改装、装修和修理的长期待摊费用
不得计入:房屋折旧费;长期待摊费用不计入加计扣除范围
注意问题:生产与研发共用设备工时要分清,分不清的不得加计扣除;研发设施长期待摊费用必须真实为研发设施;梳理固定资产发票、申购单据;按各项目工作量分摊
4. 设计费用
范围:新产品和新工艺构思、开发和制造,工序、技术规范、规程制定,操作特性设计等费用;创意设计活动费用
注意问题:明确设计费用与研发项目关联;涉及知识产权的设计费用需签订委托研发合同;外包设计费用需梳理合同、付款凭证
5. 装备调试费用与试验费用
范围:工装准备过程中研发活动发生的费用(研发设备调试费、工装准备费、中间试验费、产品试制费、试制产品检验费、实验检测费);新药临床试验费、勘探开发现场试验费、田间试验费
不得计入:为大规模批量化化和商业化生产所进行的常规性工装准备和工业工程费用
分摊方法:一般直接计入;对应多项研发项目的,按研发项目预算金额比例分配
建议:模具和工具开发费用尽可能在此科目核算,降低直接投入占比
6. 无形资产摊销
范围:用于研发活动的软件、知识产权、非专利技术摊销费用
分摊方法:单个项目直接计入;多个项目按工作量或预算金额比例分摊
注意问题:只有购买的专有技术用于研发活动,研发期间摊销费才可计入;专有技术必须以无形资产入账,作为费用一次列支的不能分摊;研发部门使用的管理、设计软件摊销可入研发费用;生产、仓库、财务等部门软件及整体ERP费用不得计入
7. 其他费用
范围:技术图书资料费、资料翻译费、专家咨询费、高新科技研发保险费、研发成果检索/论证/评审/鉴定/验收费用、知识产权申请费/注册费/代理费、会议费、差旅费、通讯费等
限额规定:不得超过前6项费用合计金额的10%,超出部分不得加计扣除、不得高薪归集
注意问题:研发人员差旅费报销单标注项目编号;知识产权尽量在项目中期、后期申请;专利维护费、诉讼费不得计入;其他费用注明具体研发项目、相关人员、证明资料齐全
8. 委托外部研究开发费用
范围:委托境内外其他机构或个人进行研究开发活动发生的费用(成果为委托方拥有,与主要经营业务紧密相关)
计入规则:按实际发生额的80% 计入委托方研发费用总额
必备资料:委托外部研发合同、协议;正规合法票据;付款凭证
九月申报期短、任务重,同时增值税无偿服务进项抵扣新规落地、高企认定与研发费用归集要求细化,对我们的专业能力提出了更高要求。
请全体同仁:
按期完成申报:9月15日截止,房产税从价计征本月需申报;
掌握增值税新规:六类可抵、四类不可抵,准确判断客户业务场景,避免错误转出;
熟悉高企认定与研发费用归集:如有客户涉及高企申报或研发费用加计扣除,需按八大类要求规范归集、完整留痕;
提前准备季报:为下月季报做好数据梳理和资料准备工作。
让我们以第三十一次会议为新起点,在新政落地中持续精进,为客户提供更专业、更精准的财税服务!
如果你也在为企业财税问题困扰,欢迎联系长沙赢利财务,我们将为你提供专业、落地的财税解决方案!
 公司动态