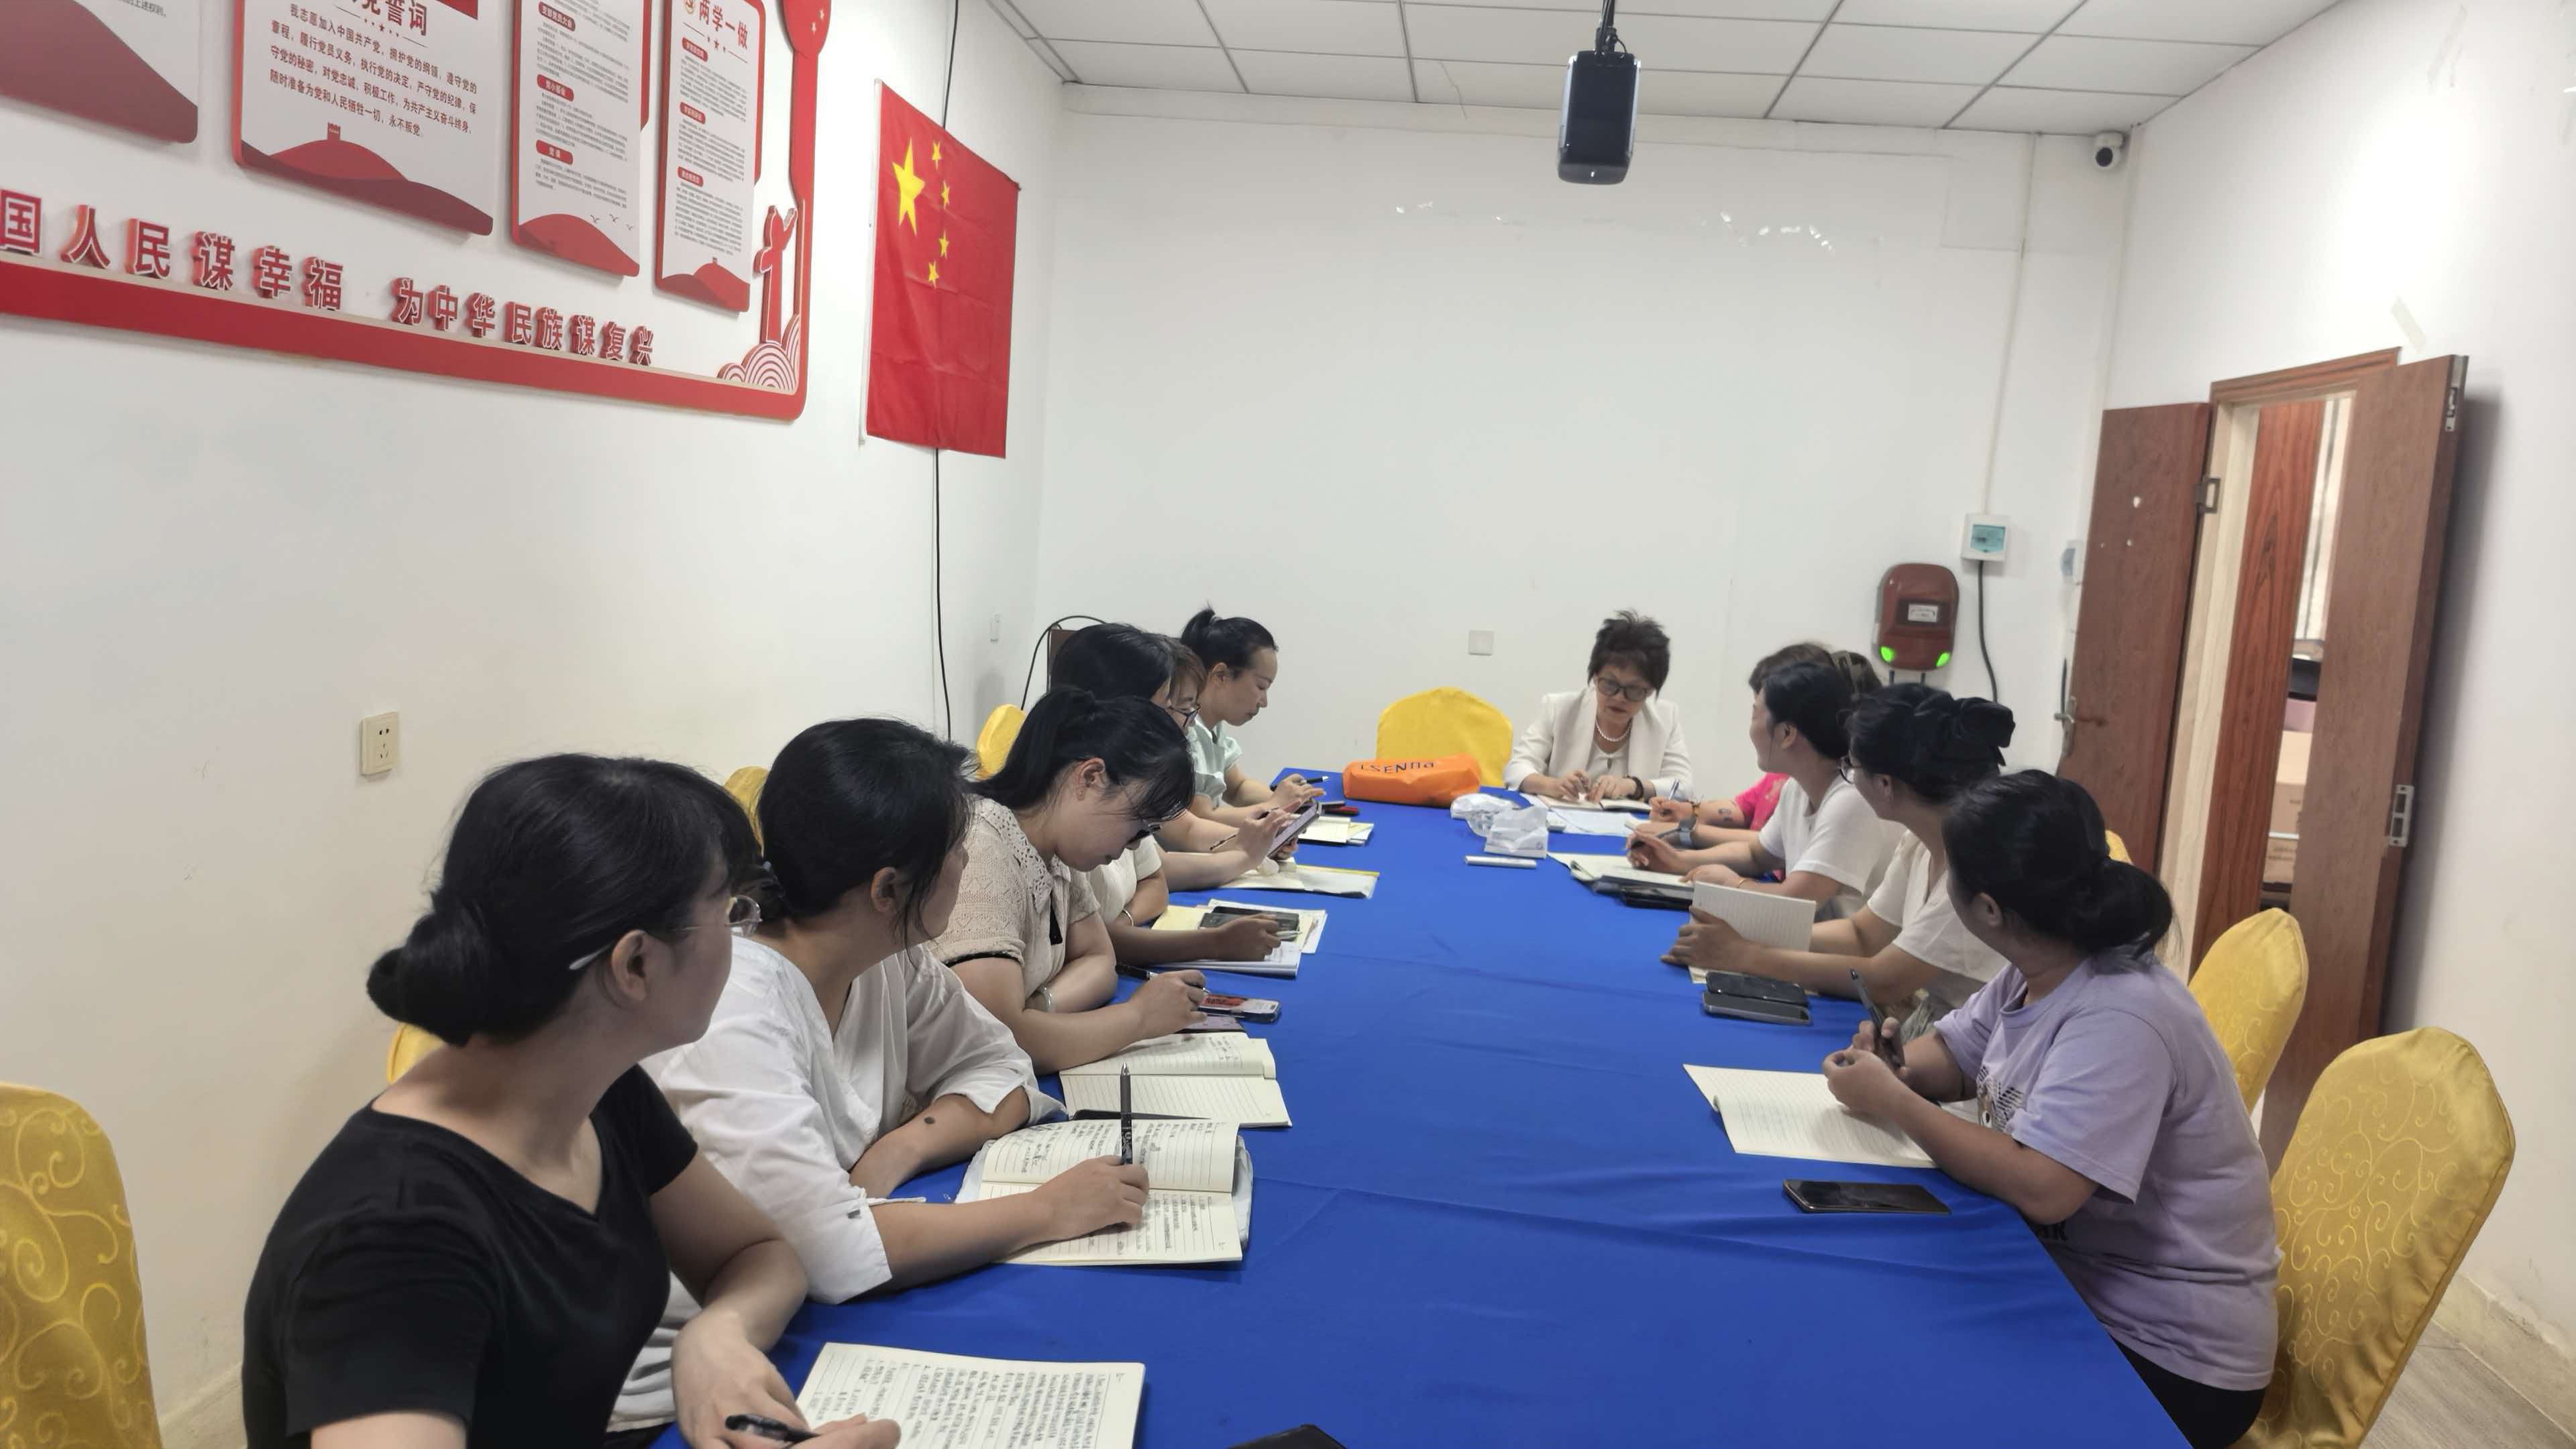
1. 社保申报与人员异动
请各岗位完成本月社保测算缴费工作,及时处理人员的增减变动,确保参保信息准确无误,避免影响员工权益与企业信用。
2. 进项发票管理
定期查询各客户企业进项发票取得情况,主动通知并督促客户及时开具、取回进项发票。已迁入亿企代账的单位,可利用该系统的进项税额预测功能,提前做好税负规划。
3. 账套迁移与软件熟悉
继续推进账套更换迁移工作,全体同仁应尽快熟悉新账务处理软件的操作,确保过渡期间账务处理准确、高效。
库存管理是税务核查的重点领域,以下四种情形需准确处理:
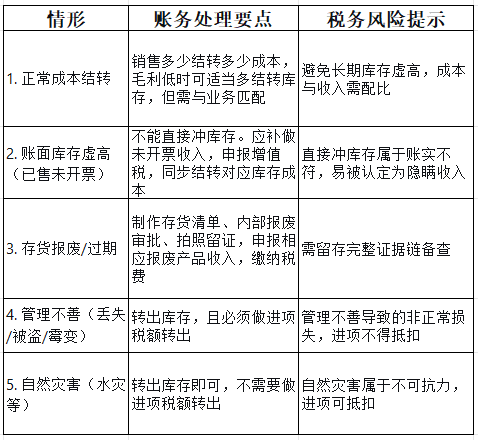
特别提醒:折价/低价对外销售,允许低于成本价清仓,但需有商业合理性证据:清仓通知、销售合同、市场比价、出库单、资金流水等,以备税务核查。
固定资产使用寿命、净残值、折旧方法一经确定,不得随意变更,变更属于会计估计变更。
(一)折旧计提时间规则
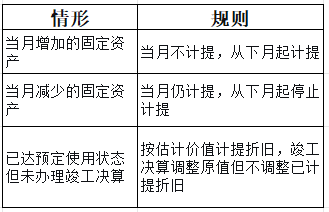
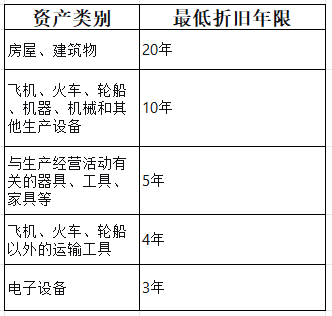
(三)加速折旧规则
技术进步更新快、强震动强腐蚀资产,可加速折旧
缩短折旧年限不得低于法定最低年限的60%
购置已使用过的固定资产,最低折旧年限不得低于(法定最低年限 - 已使用年限)×60%
可采用双倍余额递减法或年数总和法,方法一经确定,一般不得变更
(四)三种折旧方法对比(示例)
设备原值100,000元,预计净残值5,000元,使用年限5年,应计折旧总额95,000元。
1. 年限平均法(直线法)——企业最常用,企业所得税默认只认直线法**
年折旧额 = (100,000 - 5,000) ÷ 5 = 19,000元/年月折旧额 = 19,000 ÷ 12 ≈ 1,583.33元
2. 双倍余额递减法(加速折旧)
年折旧率 = 2 ÷ 5 × 100% = 40%
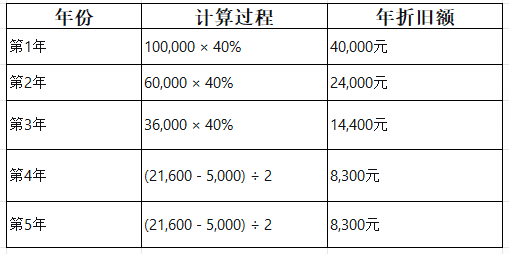
⚠️ 要点:前几年不扣净残值;最后两年必须转为直线法扣残值。
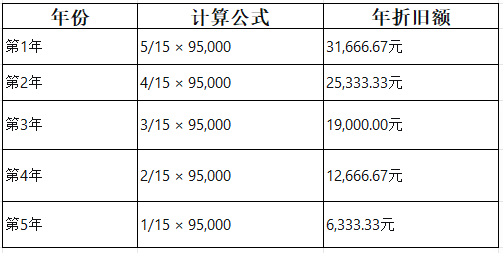
3. 年数总和法(加速折旧)
年数总和 = 5 + 4 + 3 + 2 + 1 = 15
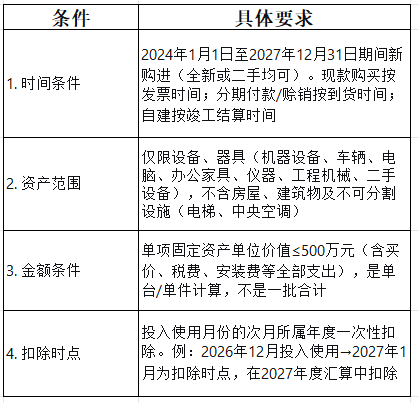
政策期限:2024年1月1日至2027年12月31日
核心认知:500万一次性扣除属于税收优惠,不是会计折旧方法。会计上仍按月计提折旧,仅在企业所得税汇算清缴申报表(A105080)中做纳税调减。
(一)四个条件必须同时满足
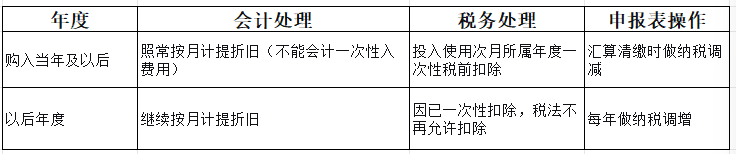
(三)选择灵活性
多台设备每台都低于500万,可分别选择是否享受
一旦选择不享受,以后年度不得再改为一次性扣除
八月即将收官,各项工作稳步推进。从库存管理的四种情形到固定资产折旧的多种方法,再到500万一次性扣除政策的精细规则,每一项都关乎账务处理的准确性和税务合规的安全性。
请全体同仁:
完成社保与进项工作:确保本月社保缴费到位,进项发票及时取回;
推进账套迁移:尽快熟悉亿企代账系统,提升工作效率;
掌握库存与折旧知识:上述内容是服务客户的高频实务,需熟练掌握、准确应用;
关注一次性扣除政策:如客户有新购设备,需综合评估是否享受一次性扣除,注意税会差异的后续调整。
让我们以第二十八次会议为新起点,在夯实专业基础的道路上持续精进,为客户提供更优质的财税服务!
如果你也在为企业财税问题困扰,欢迎联系长沙赢利财务,我们将为你提供专业、落地的财税解决方案!
 公司动态